La fintech modernise les services financiers, du paiement à la finance embarquée
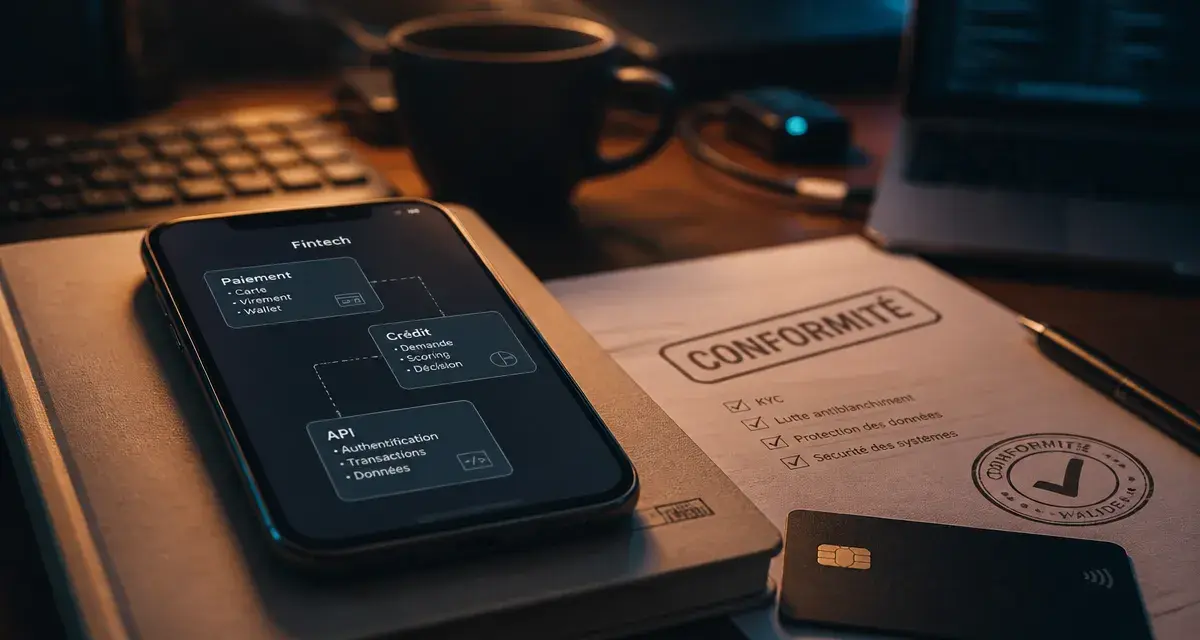
Une fintech est une entreprise qui utilise la technologie pour créer, simplifier ou améliorer des services financiers. Elle peut proposer une application de paiement, une solution d’épargne, un outil de crédit, une plateforme d’investissement ou un service destiné aux entreprises. Le terme désigne aussi l’ensemble d’un secteur situé à la rencontre de la finance et du numérique.
Fintech : une définition simple, mais un périmètre large
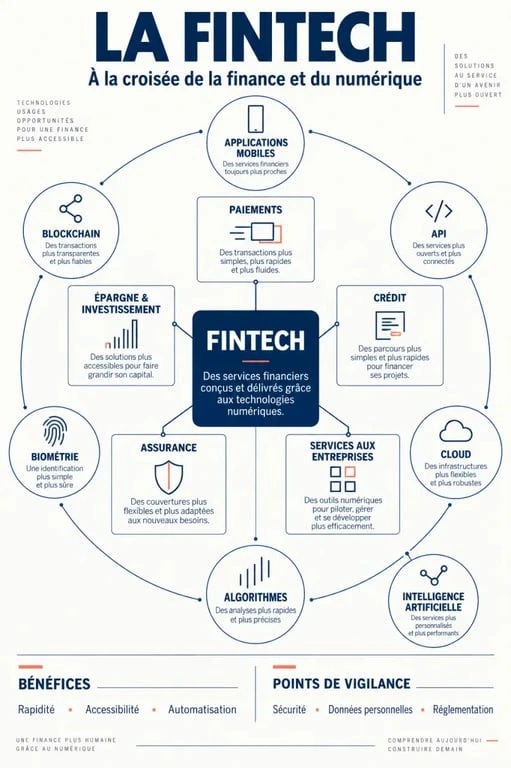
Le mot fintech est la contraction de finance et de technology. Au singulier, il désigne une entreprise technologique spécialisée dans un service financier ou dans une fonction précise. Dans l’expression « secteur de la fintech », il regroupe les acteurs qui innovent dans les paiements, le crédit, l’assurance, l’épargne, l’investissement ou la conformité.
Testez vos connaissances sur la Fintech
Une fintech n’est donc pas nécessairement une banque. Elle peut fournir une brique technologique à un établissement bancaire, mettre en relation des emprunteurs et des financeurs, automatiser la vérification de documents ou aider un particulier à suivre son budget. Son point commun avec les autres acteurs du secteur est l’utilisation du numérique pour rendre un parcours financier plus fluide, plus accessible ou plus rapide.
Une activité financière ne signifie pas toujours un statut bancaire
Le terme fintech décrit avant tout un modèle d’innovation, pas une autorisation réglementaire unique. Selon les services proposés, l’entreprise peut exercer avec différents statuts, travailler avec un partenaire agréé ou répondre à des exigences spécifiques. Une interface de gestion budgétaire n’implique pas les mêmes obligations que la conservation de fonds, l’octroi d’un crédit ou l’exécution d’un paiement.
Cette distinction compte pour le client. Une application bien conçue ne permet pas, à elle seule, de savoir qui fournit réellement le service, qui détient les fonds et quelles protections s’appliquent. Il faut consulter les mentions légales, identifier le prestataire et comprendre le rôle exact de chaque intervenant.
Les services fintech dans la vie quotidienne et en entreprise
Les fintechs interviennent à différentes étapes de la gestion financière. Certaines s’adressent aux particuliers, d’autres aux indépendants, aux PME ou aux grandes entreprises. Beaucoup se concentrent sur un besoin précis plutôt que de reproduire toute l’offre d’une banque universelle. Cette spécialisation peut concerner un moyen de paiement, un outil de trésorerie ou une solution de financement.
| Segment | Exemples de services | Usage concret |
|---|---|---|
| Paiement | Portefeuille mobile, paiement sans contact, partage de frais | Payer ou rembourser depuis une application |
| Épargne et investissement | Robo-advisor, suivi de portefeuille, investissement en ligne | Définir un profil et automatiser une stratégie d’épargne |
| Crédit et financement | Comparateurs, prêt entre particuliers, crowdfunding | Comparer un crédit ou financer un projet immobilier ou entrepreneurial |
| Assurance | Souscription numérique, déclaration de sinistre par photographie | Gérer un contrat sans échange papier ni rendez-vous physique |
| Services aux entreprises | Facturation, gestion de trésorerie, contrôle des dépenses | Centraliser les flux financiers et automatiser certaines tâches |
Des catégories qui précisent le métier
Une néobanque désigne un service bancaire principalement accessible sur mobile ou en ligne. Une assurtech applique les outils numériques au secteur de l’assurance. Une RegTech aide les entreprises financières à répondre aux obligations de conformité, de contrôle et de lutte contre la fraude. Le robo-advisor est un outil algorithmique d’aide à la gestion de l’épargne ou de l’investissement.
La finance embarquée élargit encore ce périmètre. Un paiement, un crédit ou une assurance peut être intégré directement dans le parcours d’une plateforme non bancaire. L’utilisateur ne passe alors pas forcément par une interface financière distincte. Le service apparaît au moment où il en a besoin, dans l’environnement qu’il utilise déjà.
Ce que la technologie change réellement
Les applications mobiles sont la partie la plus visible de la fintech, mais elles ne sont qu’une interface. En coulisse, les entreprises mobilisent des API, le cloud, les algorithmes, l’intelligence artificielle, le big data, la biométrie ou, dans certains cas, la blockchain. Ces technologies servent à connecter des systèmes, analyser des données, automatiser des vérifications et adapter le parcours à l’utilisateur.
La technologie peut aussi réduire les tâches manuelles. Une plateforme peut catégoriser des dépenses, comparer des offres de crédit, faciliter une souscription ou transmettre des informations entre plusieurs services. Dans l’investissement, un algorithme peut aider à gérer une épargne. Dans l’assurance, la photographie d’un dommage peut faciliter la déclaration d’un sinistre.
API et DSP2 : l’ouverture des services de paiement
Une API est une interface qui permet à deux systèmes d’échanger des données ou des fonctionnalités de manière encadrée. Dans la finance, elle peut autoriser une application à se connecter à un compte pour agréger des informations ou initier un service de paiement. La DSP2, directive européenne sur les services de paiement, a ouvert cette activité au-delà de l’exclusivité bancaire, sous réserve de règles de sécurité et d’autorisation.
Le fonctionnement d’un service financier numérique repose donc sur une chaîne de consentement, d’authentification et de traçabilité. Avant de relier un compte à une application, il est utile de vérifier quelles données seront consultées, pendant combien de temps l’accès restera actif et comment le consentement pourra être retiré. Cette vérification aide à utiliser les services numériques sans perdre le contrôle de ses informations.
Automatiser sans rendre la décision opaque
Les algorithmes peuvent accélérer une souscription, catégoriser des dépenses, proposer une allocation d’investissement ou détecter des anomalies. Leur utilisation ne dispense pas de comprendre le produit. Les critères d’éligibilité, les frais, les conditions de sortie et les limites du service restent déterminants.
Une technologie utile doit rendre la finance plus lisible. Elle ne doit pas masquer une décision importante derrière une recommandation automatique. La simplicité de l’interface ne renseigne pas, à elle seule, sur le fonctionnement du produit ni sur le niveau de risque associé.
Fintech, banque traditionnelle et banque en ligne : ne pas tout confondre
Une banque traditionnelle propose généralement une gamme étendue de services, avec des systèmes historiques et parfois un réseau d’agences. Une banque en ligne reste une banque, mais distribue principalement ses offres à distance. La fintech, quant à elle, peut être une entreprise très spécialisée et ne pas proposer de compte bancaire complet.
- La fintech se distingue souvent par sa spécialisation, son expérience mobile et sa capacité à faire évoluer rapidement un service.
- La banque traditionnelle centralise habituellement davantage de produits et peut offrir un accompagnement en agence.
- La banque en ligne fournit des services bancaires numériques dans un cadre bancaire.
- La néobanque privilégie un parcours digital, mais son statut exact et ses services peuvent varier selon l’acteur.
Dans la pratique, la frontière est moins nette qu’il n’y paraît. Les banques collaborent avec des fintechs pour enrichir leurs outils, tandis que certaines fintechs s’appuient sur des partenaires bancaires ou des prestataires de services de paiement. Pour comparer les offres, il faut donc examiner les fonctionnalités, le statut, les garanties et l’entité qui porte effectivement le service.
Les avantages des fintechs, leurs limites et les vérifications utiles
Leur développement repose sur des bénéfices concrets : souscription sans papier, disponibilité sur mobile, opérations plus rapides, interface plus simple et coûts parfois inférieurs. Les fintechs peuvent aussi faciliter l’accès à certains services pour des personnes éloignées d’une agence physique ou pour des entreprises qui recherchent des outils de gestion ciblés.
Ces avantages ont leurs contreparties. Un parcours exclusivement numérique peut être moins adapté à une situation complexe ou à une personne peu à l’aise avec les outils digitaux. Les enjeux de cybersécurité, de protection des données personnelles et de fraude demandent une attention constante. L’innovation ne supprime ni le risque financier ni la nécessité de lire les conditions d’un produit.
Une courte liste de contrôle avant d’utiliser un service
- Identifier précisément le service : paiement, compte, crédit, investissement, assurance ou outil de gestion.
- Vérifier l’entreprise qui fournit effectivement le service et consulter ses mentions légales.
- Comprendre les frais, les conditions d’utilisation et les éventuelles limites de disponibilité.
- Examiner les mesures de sécurité proposées, notamment l’authentification, la biométrie, les alertes et les procédures prévues en cas d’incident.
- Pour un produit d’épargne, de crédit ou d’investissement, distinguer la simplicité de l’application du niveau de risque du produit.
En France, l’écosystème est particulièrement dynamique : près de 950 fintechs y étaient recensées en 2023, et plus de 30 % des fintechs françaises étaient présentes à l’international. Paris est présenté comme un hub majeur. Cette diversité montre qu’une fintech ne se résume pas à une application bancaire. Elle peut moderniser un geste quotidien, une fonction d’entreprise ou une partie de la chaîne financière.
- La fintech modernise les services financiers, du paiement à la finance embarquée - 13 septembre 2026
- L’IA pro répond à trois besoins : outil métier, abonnement ou formation - 12 septembre 2026
- FPE n’est pas une banque : ce que son statut change pour le compte Nickel - 11 septembre 2026
Articles qui pourraient vous intéresser :
 Abondement : comprendre, optimiser et mettre en place ce levier puissant
 Succession livret a et ldd : règles, fiscalité et démarches expliquées simplement
 Carte virtuelle hello bank : fonctionnement, activation et usages malins
 Crédit à l’étranger : quelles banques acceptent les Français et comment sécuriser votre dossier ?