Logiciel d’analyse financière : comment choisir le bon outil ?
Publié par : Élise Maurel-Vernier — Rédactrice en chef
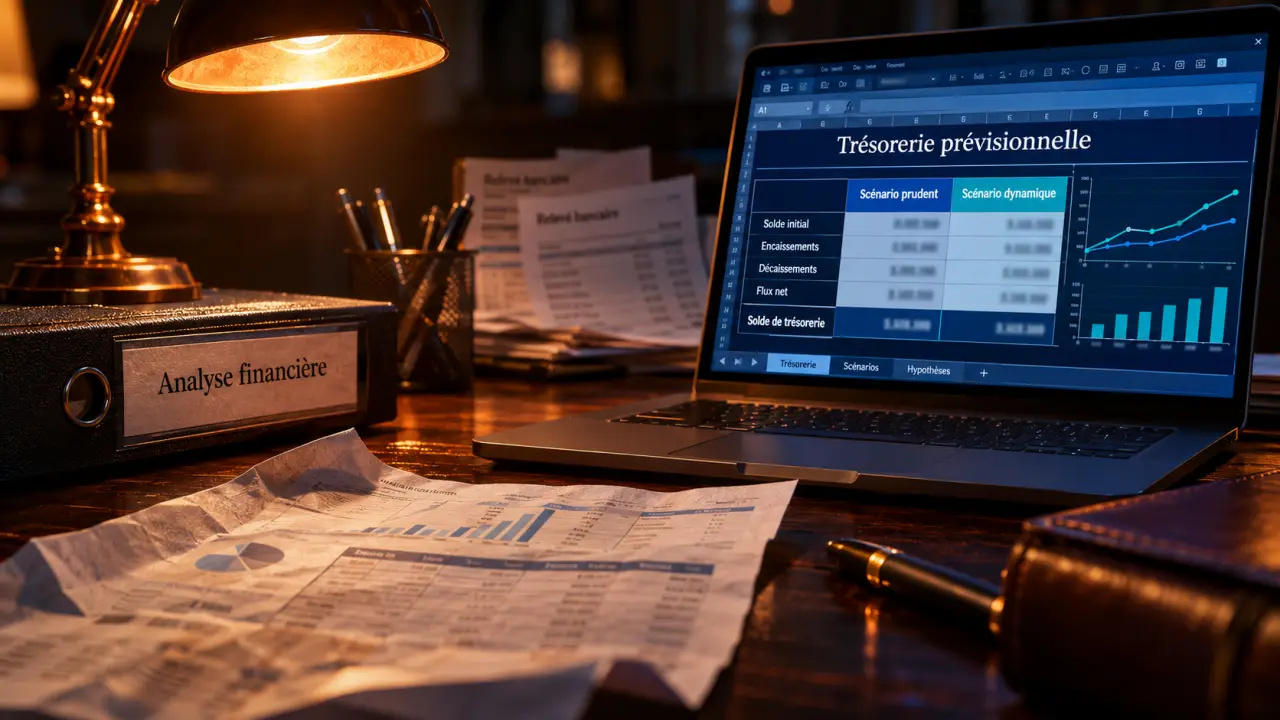
Un logiciel d’analyse financière transforme vos données comptables et financières en indicateurs utiles pour suivre la rentabilité, la trésorerie et l’endettement. Pour choisir le bon outil, partez de vos décisions à prendre : surveiller les marges, anticiper un besoin de trésorerie, comparer des activités ou préparer un financement. Puis examinez les connexions disponibles, la qualité des tableaux de bord et le coût complet.
Un tableur peut suffire pour une petite structure dont les données changent peu. Un logiciel dédié devient intéressant lorsque les imports manuels se multiplient, que plusieurs personnes travaillent sur les chiffres ou que les prévisions doivent être mises à jour régulièrement.
Quel logiciel d’analyse financière pour quel besoin ?
Les outils ne répondent pas tous au même usage. Certains facilitent la lecture des comptes annuels ; d’autres servent surtout à piloter la trésorerie ou à construire des budgets. Avant de comparer les offres, identifiez le résultat attendu et la fréquence à laquelle vous en avez besoin.
Simulateur de trésorerie prévisionnelle
Estimez votre trésorerie de fin de période, puis mesurez l’effet d’un retard d’encaissement.
Le montant retardé ne peut pas dépasser les encaissements prévus.
Scénario initial
Scénario avec retard
Calcul : trésorerie de fin = trésorerie de départ + encaissements − paiements. Dans le scénario avec retard, le montant retardé est retiré des encaissements de la période. Le résultat dépend uniquement des montants saisis et ne constitue pas une garantie de trésorerie réelle.
| Votre besoin | Fonctions à privilégier | Point de vigilance |
|---|---|---|
| Comprendre la rentabilité | Compte de résultat, marges, comparaison entre périodes | Détail disponible par produit, client ou activité |
| Anticiper la trésorerie | Échéancier, prévisions d’encaissements et de paiements | Prise en compte des dates réelles de règlement |
| Construire un budget | Scénarios, prévisions et suivi des écarts | Possibilité de modifier les hypothèses facilement |
| Analyser plusieurs entités | Regroupement des données et vues par société | Traitement des opérations entre entités |
| Préparer un dossier de financement | États financiers, ratios et exports | Traçabilité des chiffres et des hypothèses |
La priorité reste de choisir un outil qui traite correctement son problème principal, plutôt qu’une solution riche en options inutilisées.
Quels outils inclure dans votre comparaison ?
Pour constituer une première sélection, vous pouvez comparer Microsoft Excel, Power BI et Tableau avec des outils dédiés au pilotage financier comme Agicap ou Fygr.
Pour une comparaison utile, appliquez le même test à chaque outil : partez d’un fichier représentatif, retrouvez un indicateur connu et produisez une prévision. Un résultat juste et facile à expliquer compte davantage qu’un tableau de bord riche mais difficile à alimenter.
Les fonctions indispensables d’un outil d’analyse financière
Importer et fiabiliser les données
Le logiciel doit pouvoir récupérer les informations nécessaires depuis vos fichiers comptables, vos relevés bancaires ou vos outils de facturation. Selon le produit, cela passe par une connexion directe, un export de fichier ou une saisie manuelle.
Examinez aussi le traitement des erreurs : comptes non reconnus, doublons, périodes incomplètes ou données importées deux fois. Un tableau de bord peut être clair et rester faux si sa base est incomplète. La date de dernière mise à jour et le détail des chiffres doivent rester accessibles.
Suivre les indicateurs utiles
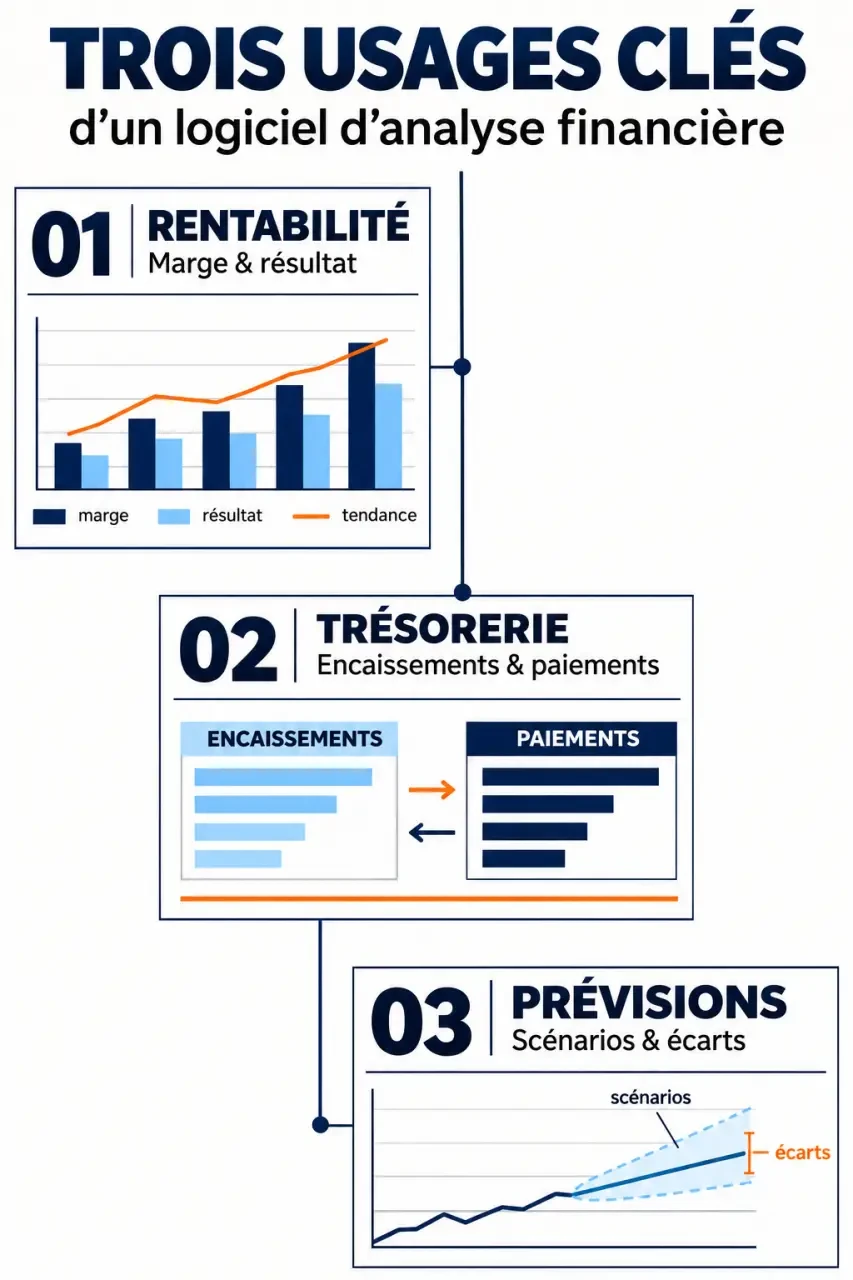
Un outil pertinent permet de lire les résultats dans le temps et de comprendre les variations. Voici les indicateurs les plus courants :
- Chiffre d’affaires : il mesure les ventes réalisées sur une période, mais ne représente pas le bénéfice.
- Marge : elle aide à comparer les revenus aux coûts retenus dans son calcul. Son interprétation dépend donc des charges incluses.
- Résultat net : il correspond au résultat après prise en compte des produits et des charges de l’exercice.
- Trésorerie : elle montre les liquidités disponibles ; un bénéfice comptable ne signifie pas nécessairement que l’argent est déjà encaissé.
- Besoin en fonds de roulement : il aide à mesurer l’argent mobilisé par l’activité, notamment dans les stocks et les créances, après prise en compte des dettes d’exploitation.
- Endettement : il permet d’apprécier le poids des dettes et les échéances à honorer.
Une entreprise qui accorde des délais de paiement importants aura notamment intérêt à suivre ses créances et leur ancienneté, en plus de son chiffre d’affaires.
Comparer et prévoir
La comparaison entre deux périodes fait ressortir une évolution. La comparaison entre budget et réalisé explique si l’activité suit la trajectoire prévue. Le logiciel gagne à afficher à la fois l’écart en valeur et l’écart en pourcentage, avec un accès aux données qui le composent.
Pour les prévisions, recherchez la possibilité de construire plusieurs scénarios : une hypothèse centrale, une baisse des ventes et un retard d’encaissement, par exemple. L’intérêt n’est pas de prédire l’avenir avec certitude, mais de voir à partir de quand une décision devient nécessaire.
Comment comparer les logiciels avant de choisir ?
Listez les outils qui contiennent déjà vos chiffres : comptabilité, facturation, banque et éventuel système de gestion. Notez le format des exports et la fréquence à laquelle les données changent. Si vous devez retraiter chaque fichier à la main, le gain de temps promis par un nouveau logiciel risque de disparaître.
Comprendre et calculer le besoin en fonds de roulement, Un guide officiel de Bpifrance Création pour maîtriser le BFR, anticiper les décalages de trésorerie et mieux piloter votre activité.
2. Définissez vos tableaux de bord
Choisissez quelques questions concrètes : quelle activité dégage la meilleure marge ? Combien de factures restent à encaisser ? La trésorerie prévue couvre-t-elle les prochaines échéances ? Associez à chacune un indicateur, une période et une personne chargée de le suivre.
Demandez-vous aussi quel niveau de détail vous possédez réellement. Une analyse de marge par produit suppose de pouvoir rattacher les ventes et les coûts aux produits. Si cette ventilation n’existe pas dans les données de départ, le logiciel ne pourra pas la reconstituer de façon fiable tout seul.
3. Testez un cycle complet
Lors d’un essai ou d’une démonstration, utilisez un jeu de données représentatif. Importez-le, repérez une erreur, corrigez-la, puis produisez un tableau de bord et exportez-le. Mesurez le nombre de manipulations nécessaires et la facilité à retrouver l’origine d’un montant.
Testez enfin les accès : la personne qui consulte les résultats n’a pas forcément besoin de modifier les hypothèses ou de voir les données de toutes les entités. Des droits par utilisateur réduisent les risques de modification involontaire et limitent l’accès aux informations sensibles.
4. Calculez le coût complet
Ne comparez pas seulement le montant de l’abonnement. Ajoutez les éventuels frais de mise en place, de connexion, de formation et d’utilisateurs supplémentaires. Tenez également compte du temps nécessaire pour préparer les données et maintenir les tableaux de bord.
Les modèles de tarification peuvent reposer sur un abonnement, le nombre d’utilisateurs ou le périmètre couvert. Une solution simple peut coûter moins cher à démarrer, tandis qu’un déploiement sur plusieurs entités peut entraîner davantage de paramétrage et de frais. Comparez les offres sur une même durée et pour un même nombre d’utilisateurs, en distinguant les coûts initiaux des dépenses récurrentes.
Examinez les conditions de sortie : format des exports, récupération des historiques et délai d’accès aux données après la fin du contrat.
Exemple : prévoir une tension de trésorerie
Une entreprise prévoit 50 000 € d’encaissements et 45 000 € de paiements sur un mois. Sa trésorerie de départ est de 10 000 €. Sans autre mouvement, sa trésorerie de fin de mois prévue atteint donc 15 000 €.
Elle teste ensuite un scénario : 20 000 € d’encaissements arrivent le mois suivant. Les entrées du mois tombent à 30 000 €, tandis que les paiements restent à 45 000 €. La trésorerie prévue devient alors négative de 5 000 €. Le scénario met en évidence un besoin à anticiper, même si les ventes correspondantes ont bien été réalisées.
Un logiciel utile permet de modifier la date d’encaissement, de visualiser cet effet et de comparer les scénarios. Il peut aussi aider à repérer les actions possibles : relancer les factures concernées, décaler certaines dépenses ou prévoir un financement adapté.
Tableur ou logiciel dédié : lequel choisir ?
Le tableur offre de la souplesse et peut répondre à un besoin simple : quelques indicateurs, peu de sources et une personne responsable du fichier. Il permet de créer ses propres calculs, mais demande de documenter les formules et de contrôler les versions.
Un logiciel dédié facilite souvent les imports, le partage et la production régulière de rapports. Son intérêt augmente avec le volume de données et le nombre d’utilisateurs. En contrepartie, il impose un paramétrage, un apprentissage et parfois un abonnement.
Questions fréquentes sur les logiciels d’analyse financière
Faut-il être comptable pour utiliser ces outils ?
Non. Un dirigeant ou un responsable opérationnel peut consulter des indicateurs et des prévisions. En revanche, il faut comprendre ce que mesurent les chiffres affichés et la manière dont ils sont calculés : les ratios de rentabilité ou d’endettement dépendent des postes comptables retenus dans leur calcul.
Quelle différence entre analyse financière et suivi de trésorerie ?
Le suivi de trésorerie se concentre sur les entrées et sorties d’argent et sur leur calendrier. L’analyse financière couvre un champ plus large : rentabilité, structure financière, endettement et équilibre de l’activité. Les deux approches se complètent, car une entreprise rentable peut rencontrer un manque de liquidités.
À quelle fréquence actualiser les tableaux de bord ?
Adaptez le rythme à la décision. Une prévision de trésorerie à court terme gagne à être revue chaque semaine lorsque les encaissements sont incertains. Une analyse de rentabilité peut être réalisée chaque mois, une fois les données de la période suffisamment complètes. Dans tous les cas, affichez la date de mise à jour pour ne pas confondre chiffres récents et chiffres arrêtés.
- Logiciel d’analyse financière : comment choisir le bon outil ? - 10 novembre 2026
- Optimisation des processus métiers : méthode, outils et exemple - 9 novembre 2026
- noCRM : fonctionnalités, tarifs, avantages et limites du logiciel de suivi commercial - 7 novembre 2026
Articles qui pourraient vous intéresser :
 Fiscalité de l’assurance vie après 8 ans : ce qu’il faut vraiment savoir
 Site avec paiement scalapay : guide complet pour bien l’intégrer
 Pi network news : actualités, perspectives et points de vigilance
 Classement fortune mondiale : 3 100 milliardaires et le record historique de 682 milliards pour Elon Musk