Orchestrateur de paiement : plus qu’un secours en cas de refus, un pilotage multi-PSP
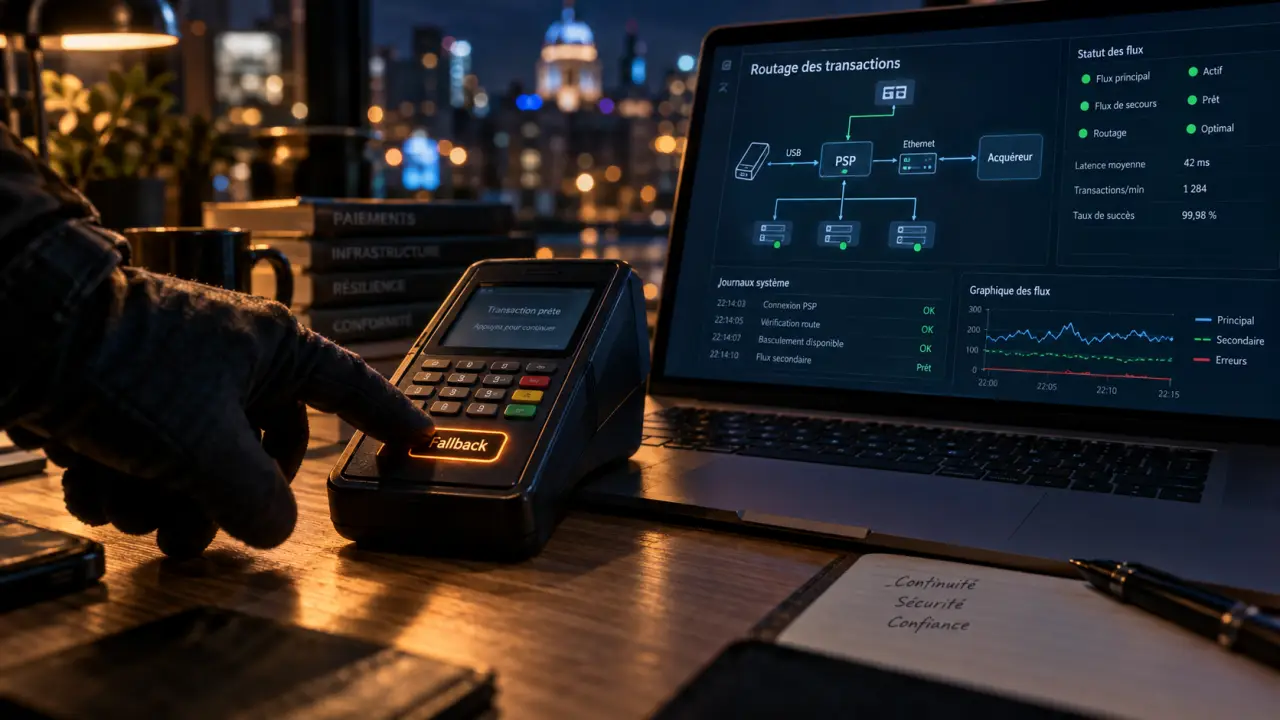
Un paiement refusé, un prestataire indisponible ou un moyen de paiement absent peuvent interrompre une vente au dernier moment. Pour les e-commerçants qui travaillent avec plusieurs prestataires, l’orchestrateur de paiement apporte une couche de pilotage unique : il centralise les connexions, choisit le meilleur chemin pour chaque transaction et rassemble les données utiles à la décision.
Un orchestrateur de paiement ne remplace pas les prestataires
Un orchestrateur de paiement, aussi appelé plateforme d’orchestration de paiement ou POP, est une couche logicielle placée entre le site marchand et les acteurs qui traitent réellement les paiements. Il ne remplace ni le PSP, ni l’acquéreur, ni la banque. Il organise leurs interventions grâce à une API unique et à des règles configurables.
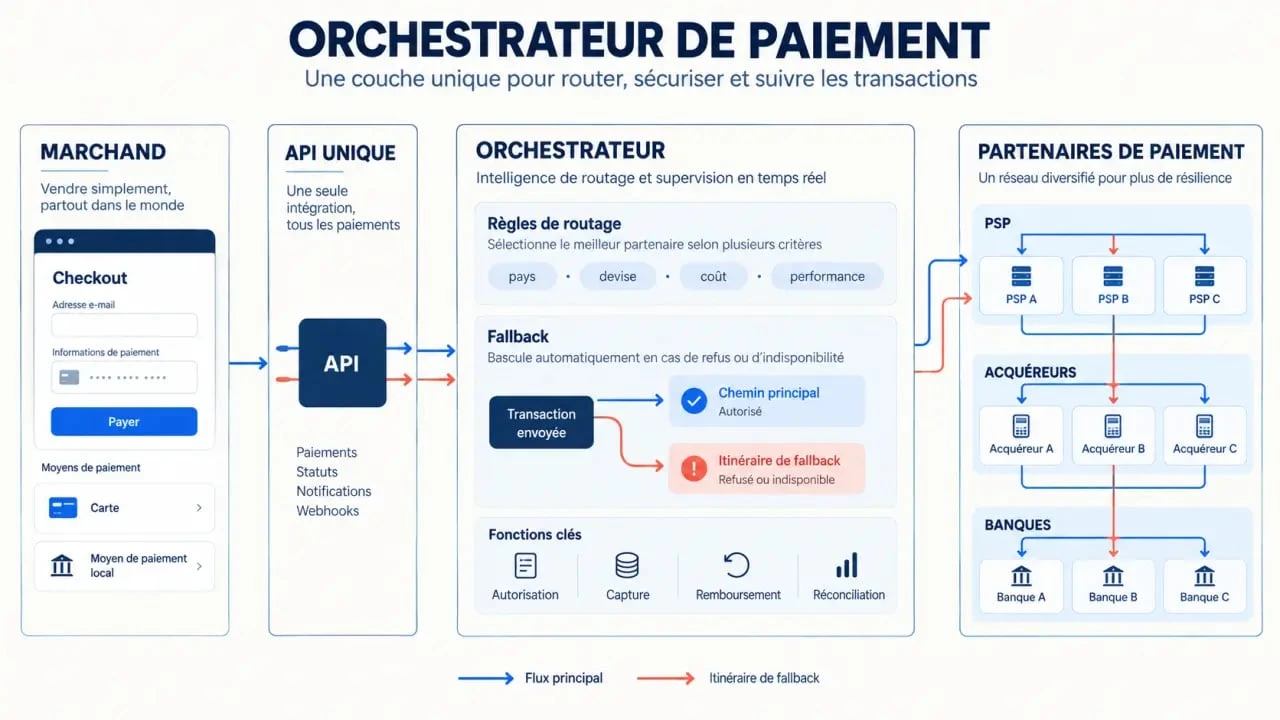
Le PSP, ou Payment Service Provider, fournit les services nécessaires à l’encaissement. L’acquéreur traite les transactions par carte pour le compte du marchand. Une gateway transmet les données entre le parcours de paiement et les services concernés. L’orchestrateur relie ces briques, les met en concurrence lorsque cela est pertinent et évite de multiplier les intégrations spécifiques dans le système d’information du marchand.
| Acteur | Rôle principal | Ce qu’il ne fait pas seul |
|---|---|---|
| PSP | Encaisser et proposer des moyens de paiement | Arbitrer automatiquement entre plusieurs prestataires |
| Acquéreur | Traiter les transactions par carte pour le marchand | Gérer l’ensemble d’un parcours multi-moyens de paiement |
| Gateway | Transmettre les informations de paiement | Piloter les performances de plusieurs partenaires |
| Orchestrateur | Centraliser, router, superviser et réconcilier les flux | Se substituer à l’acquéreur ou émettre une carte |
Le paiement suit des règles de routage plutôt qu’un chemin figé
Au moment du checkout, le client sélectionne une carte, un portefeuille numérique ou un moyen de paiement local. La plateforme reçoit la demande et l’évalue selon des règles définies : pays, devise, montant, moyen de paiement, niveau de risque, coût d’acquisition, performance historique ou disponibilité d’un partenaire. Elle transmet ensuite l’opération au PSP ou à l’acquéreur le plus adapté.
Bibliothèque officielle des normes de sécurité PCI, Accédez aux références PCI officielles, dont le PCI DSS v4.0.1 et la norme de gestion des clés.
Routage dynamique, split et tests de performance
Le routage intelligent peut privilégier un acquéreur local pour une carte émise dans un pays donné, un PSP plus performant sur un moyen de paiement précis ou un partenaire dont les coûts sont mieux maîtrisés. Le split des flux répartit volontairement une partie des transactions entre plusieurs circuits. Le marchand peut alors comparer les taux d’autorisation, les refus et les coûts sans exposer tout son chiffre d’affaires à une seule solution.
Fallback : limiter l’impact d’un refus ou d’une panne
Lorsqu’un prestataire est indisponible ou qu’une transaction échoue pour un motif compatible avec un nouvel acheminement, un mécanisme de fallback peut solliciter un PSP de secours. Cette logique doit rester précise. Elle ne consiste ni à répéter aveuglément une demande ni à contourner un refus définitif de la banque émettrice. Elle sert à traiter les défaillances techniques et à sélectionner un circuit alternatif pertinent, tout en maintenant un parcours fluide pour l’acheteur.
Pourquoi l’orchestration pèse sur la conversion et l’international
Le paiement est une étape sensible du parcours d’achat. Selon SaleCycle, près de 8 paniers sur 10 étaient abandonnés en 2023. Mollie présente également un taux d’abandon proche de 70 % et indique que 78 % des acheteurs européens considèrent le paiement comme l’étape la plus importante du parcours. Tous les abandons ne proviennent pas d’un échec de paiement, mais une page de règlement peu adaptée ou instable crée une friction coûteuse.
La stratégie multi-PSP répond à ce risque de dépendance. Selon le Groupe BPCE, 7 des 10 premiers sites e-commerce en France ont mis en place une stratégie de ce type. Pour une entreprise en croissance, l’intérêt ne vient donc pas uniquement de l’ajout d’un partenaire. Il dépend surtout de la capacité à choisir le bon prestataire pour chaque transaction et à mesurer les résultats de cette décision.
Localiser le paiement sans reconstruire tout le checkout
À l’international, les préférences de paiement, les devises et les conditions d’acquisition diffèrent d’un marché à l’autre. Une plateforme d’orchestration permet d’activer des méthodes locales et des PSP complémentaires depuis un point central. Les équipes peuvent ainsi proposer une offre adaptée sans multiplier les développements front-end et back-end à chaque ouverture de pays ou ajout de partenaire.
Un parcours de paiement bien construit reste discret pour l’utilisateur. Pourtant, chaque raccord entre le checkout, l’authentification 3DSV2, l’autorisation, la capture, le remboursement et la comptabilité doit fonctionner correctement. En conservant des statuts transactionnels cohérents d’un prestataire à l’autre, l’orchestration limite les incidents difficiles à traiter : commande payée mais non capturée, remboursement mal rapproché, double tentative ou support client incapable d’expliquer un échec.
Centraliser les flux aide aussi les équipes finance, fraude et support
La performance ne se limite pas au taux d’acceptation. Un orchestrateur rassemble les données transactionnelles dans un tableau de bord commun : autorisations, captures, annulations, remboursements, échecs, frais et résultats par pays ou par prestataire. Cette vision unifiée facilite l’analyse des causes de refus et le suivi des règles de routage.
Réconciliation et cycle de vie de la transaction
Une autorisation ne correspond pas toujours à un encaissement définitif. Selon le modèle de vente, une transaction peut être capturée immédiatement ou plus tard, annulée avant capture, remboursée après encaissement ou contestée par le client. L’agrégation des événements et des identifiants facilite la réconciliation bancaire, le rapprochement comptable et la recherche d’une opération par le support.
Sécurité, conformité et gouvernance des données
Une solution ne dispense pas le marchand de ses responsabilités. Il doit vérifier le périmètre PCI DSS, la tokenisation des données de carte, la conformité au RGPD, les outils de lutte contre la fraude et la prise en charge de l’authentification forte issue de la DSP2. La DSP2 a été introduite en 2018.
Il faut aussi clarifier la localisation, la conservation, l’export et la propriété des données transactionnelles. Ces points déterminent la réversibilité du dispositif. Ils doivent être examinés avant l’intégration, au même titre que les règles d’accès, la journalisation et les conditions de sortie de la plateforme.
Choisir et intégrer une plateforme : les critères qui évitent une nouvelle dépendance
Le bon choix dépend du volume, de la présence internationale, des moyens de paiement visés et des ressources internes. Un catalogue riche est utile uniquement si les connecteurs correspondent aux marchés, aux acquéreurs et aux méthodes réellement nécessaires. Par exemple, Purse annonce plus de 80 prestataires et méthodes de paiement internationaux intégrés en direct. Cette abondance doit être comparée aux besoins opérationnels du marchand, à la qualité des connexions et aux conditions d’exploitation.
- Connectivité : API documentée, webhooks, compatibilité avec l’architecture existante et capacité à gérer les paiements récurrents si nécessaire.
- Routage : règles par pays, devise, moyen de paiement et montant, fallback paramétrable, split des flux et possibilités de test.
- Exploitation : qualité du reporting, exports comptables, recherche transactionnelle, alertes et gestion des remboursements.
- Résilience : disponibilité annoncée, supervision, latence, procédures d’incident et engagements de service.
- Sécurité : PCI DSS, RGPD, accès par rôles, journalisation et intégrations anti-fraude.
- Réversibilité : portabilité des tokens lorsque cela est possible, export des données et conditions de sortie clairement définies.
Avant une migration complète, il est préférable de commencer par un périmètre contrôlé : un pays, un moyen de paiement ou une fraction du trafic. Les équipes paiement, IT, finance et service client doivent définir ensemble les KPI à suivre, les règles de bascule et les responsabilités. Une entreprise qui gère directement ses connexions conserve davantage de contrôle, mais prend aussi en charge la maintenance et la complexité de chaque intégration. Une plateforme tierce délègue cette coordination, à condition de contrôler ses performances, ses coûts et sa réversibilité.
Une orchestration réussie ne consiste donc pas à connecter le plus grand nombre de PSP. Elle consiste à construire un dispositif mesurable, résilient et assez simple pour être piloté dans la durée. Le routage, le fallback, le reporting et la réconciliation doivent répondre à des besoins précis, avec des résultats suivis par les équipes concernées.
- Orchestrateur de paiement : plus qu’un secours en cas de refus, un pilotage multi-PSP - 21 septembre 2026
- Centralisation du processus de vente : 4 leviers pour booster votre performance commerciale - 20 septembre 2026
- Solutions SAP : piloter la performance et structurer la croissance des entreprises - 20 septembre 2026
Articles qui pourraient vous intéresser :
 Création site internet avec agence limitless.com : le guide pour décider
 Dliv : comprendre le service, ses usages et ses alternatives
 Salaire Business Analyst : 37 800 € en début de carrière et 3 leviers pour dépasser les 60 000 €
 Monday vs Notion : 217 intégrations ou personnalisation infinie, quel outil choisir ?