Publié par : Élise Maurel-Vernier — Rédactrice en chef
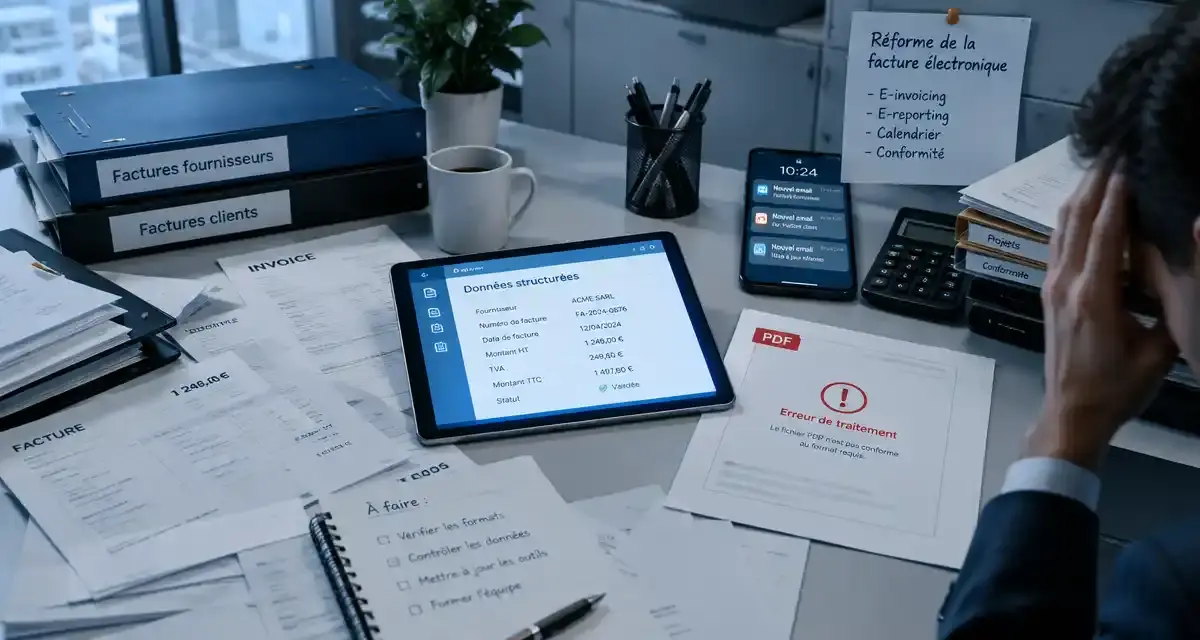
La réforme de la facture électronique oblige les entreprises à revoir bien plus qu’un format de document. Le vrai risque consiste à traiter le sujet comme une simple mise à jour logicielle, alors qu’il touche la vente, la comptabilité, les achats, la relance client et l’archivage. Voici les erreurs qui coûtent du temps, dégradent la qualité des données et peuvent peser sur la trésorerie.
Erreur n°1 : confondre facture PDF et facture électronique
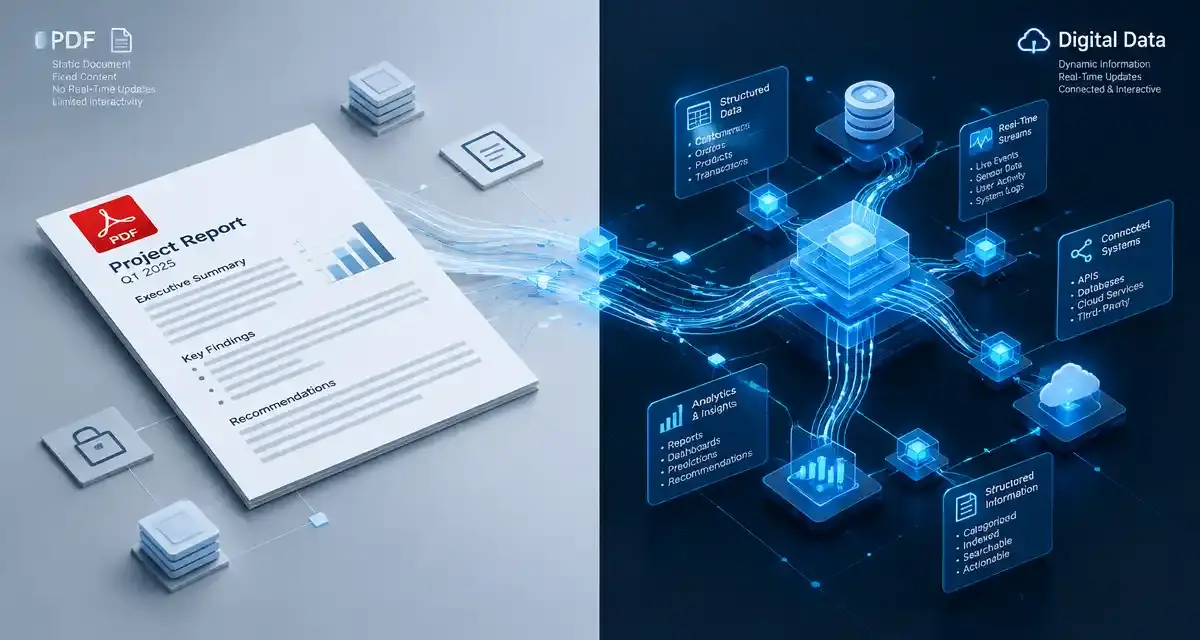
Un PDF envoyé par e-mail peut ressembler à une facture dématérialisée, mais il ne suffit pas à répondre aux exigences attendues. Une facture électronique repose sur des données structurées, lisibles et exploitables par les systèmes d’information. Le sujet ne se limite donc pas à supprimer l’impression : il faut transmettre correctement les informations clés, comme l’identité des parties, les montants, la TVA, le statut de traitement et la piste d’audit.
Cette confusion pousse certaines entreprises à conserver leurs habitudes : création d’un PDF, envoi manuel, classement dans un dossier partagé. Ce schéma laisse trop de place aux erreurs de saisie, aux oublis et aux doublons. Avant de choisir une solution, il faut vérifier ce que l’outil produit réellement et comment il dialogue avec la comptabilité, l’ERP ou le logiciel de caisse.
- Vérifier les formats de facture pris en charge.
- Identifier les données obligatoires déjà présentes dans vos outils.
- Repérer les ressaisies manuelles à supprimer.
Erreur n°2 : choisir un outil avant d’avoir cartographié les flux
Face à l’abondance de solutions SaaS, beaucoup d’entreprises comparent trop vite les prix et les fonctionnalités visibles. Pour replacer le sujet dans un cadre plus large, une vue globale de la reforme aide à comprendre pourquoi l’outil n’est qu’une partie du chantier. Le bon choix dépend d’abord des flux réels : ventes B2B, achats fournisseurs, avoirs, abonnements, acomptes, relances et validation interne.
Partir du terrain, pas de la plaquette commerciale
Une PME qui facture dix clients récurrents n’a pas les mêmes besoins qu’un commerçant équipé d’un logiciel de caisse ou qu’une société de services avec plusieurs entités. Il faut lister qui crée la facture, qui la valide, qui la modifie, qui la suit après émission et qui répond au client en cas de litige. Cette cartographie évite de choisir une plateforme séduisante mais mal adaptée aux usages quotidiens.
Pensez le projet comme un pont entre deux rives : d’un côté, vos pratiques actuelles, parfois artisanales mais connues de tous ; de l’autre, un circuit plus automatisé, plus contrôlé et moins dépendant des e-mails. Si les piles du pont sont fragiles, avec des données clients incomplètes, des circuits de validation flous ou des responsabilités mal définies, le meilleur logiciel ne stabilisera pas le passage. La préparation consiste donc à renforcer ces appuis avant de faire circuler les factures.
Erreur n°3 : mal interpréter le calendrier de mise en conformité
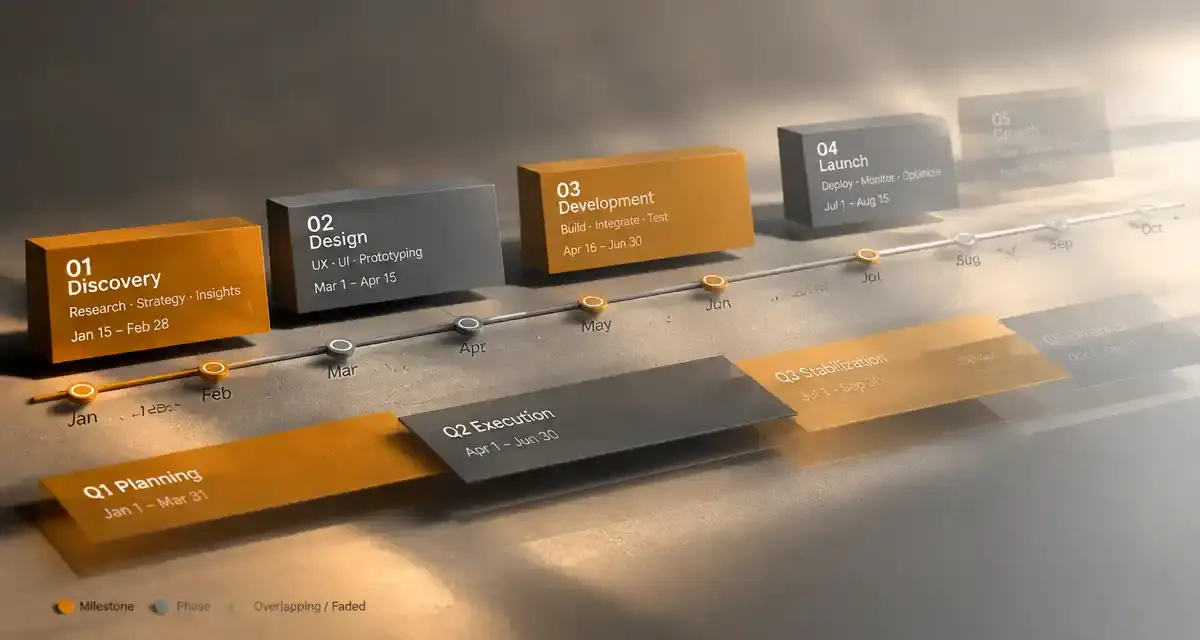
Le calendrier de la réforme ne doit pas être lu comme une date unique à cocher dans un agenda. Les obligations peuvent concerner la réception, l’émission, la transmission de données ou l’adaptation des systèmes internes. Attendre le dernier jalon expose à une mise en place précipitée, avec des tests incomplets et des équipes qui découvrent le processus trop tard.
| Erreur fréquente | Conséquence | Réflexe utile |
|---|---|---|
| Attendre la dernière échéance | Déploiement sous pression | Prévoir des tests en amont |
| Oublier les fournisseurs | Factures bloquées ou mal rapprochées | Contrôler les données tiers |
| Limiter le sujet à la comptabilité | Processus incomplet | Associer ventes, achats et direction |
Un calendrier interne doit donc précéder le calendrier réglementaire : audit des données, choix des outils, paramétrage, tests sur quelques factures, correction, puis généralisation progressive. Cette approche réduit les décisions prises dans l’urgence et laisse le temps de corriger les points faibles avant le déploiement complet.
Erreur n°4 : oublier la formation et garder les anciens réflexes
La réforme échoue rarement parce qu’un bouton manque dans le logiciel. Elle dérape plutôt lorsque les équipes continuent à travailler comme avant : envoi parallèle d’un PDF, validation orale, modification tardive d’une adresse, classement hors procédure. La formation doit porter sur les gestes concrets, pas seulement sur les principes.
Former par scénario réel
Une session utile suit le cycle complet d’une facture : création, contrôle des mentions, envoi, suivi du statut, correction d’un rejet, traitement d’un avoir et archivage. Chaque service doit comprendre ce qui se passe avant et après son intervention. Un commercial qui saisit mal une donnée client peut bloquer la comptabilité ; un acheteur qui ne qualifie pas un fournisseur peut compliquer le rapprochement.
Adapter les processus administratifs
Profitez du chantier pour nettoyer les bases clients et fournisseurs, supprimer les modèles obsolètes, clarifier les droits de validation et définir une règle de nommage des pièces. Ces ajustements paraissent modestes, mais ils réduisent fortement les frictions au démarrage. La facture électronique n’est pas un simple canal d’envoi : c’est une chaîne administrative qui doit devenir plus fiable, plus lisible et moins dépendante des habitudes individuelles.
- Désigner un responsable projet identifié.
- Documenter les nouveaux circuits de validation.
- Tester avec un échantillon de factures réelles.
- Prévoir un support interne pendant les premières semaines.