Tableau de reporting : des KPI lisibles et des décisions à la clé
Publié par : Élise Maurel-Vernier — Rédactrice en chef
Un tableau de reporting rassemble les indicateurs nécessaires pour suivre une activité, comparer les résultats aux objectifs et décider des actions à engager. Il transforme des données dispersées en une lecture structurée de la performance. Pour être utile, il doit répondre à trois questions : où en sommes-nous, quels écarts méritent notre attention et que faisons-nous ensuite ?
Un support de décision, pas un simple relevé de chiffres
Le reporting désigne le processus de collecte, de traitement et de restitution des informations. Le tableau de reporting en est une forme de présentation : il organise les résultats par période, objectif, service ou projet. Ses données peuvent provenir d’un ERP, d’un CRM, d’un logiciel comptable ou de fichiers Excel.
Son intérêt dépasse la communication des résultats. Il permet de repérer une dérive budgétaire, d’identifier un ralentissement commercial ou d’anticiper un manque de ressources. Un écart devient réellement exploitable lorsqu’il est accompagné d’une explication et d’une action proposée.
Reporting, tableau de bord et rapport détaillé : des usages complémentaires
Le tableau de reporting restitue généralement les résultats d’une période définie. Le tableau de bord privilégie une lecture synthétique des indicateurs clés pour le pilotage, avec parfois des filtres et des actualisations fréquentes. La frontière reste souple : un reporting peut prendre la forme d’un tableau de bord interactif.
Le rapport détaillé développe les causes, les hypothèses et les recommandations. Quant à Excel, il s’agit d’un outil, pas d’un format de pilotage : un classeur peut contenir des données brutes, un reporting structuré ou un véritable tableau de bord. La qualité du reporting dépend d’abord de sa conception, et non du logiciel utilisé.
Choisir les KPI à partir des décisions attendues
Avant de sélectionner des indicateurs clés de performance, ou KPI, formulez l’usage attendu. « Suivre les ventes » reste trop large. « Déterminer si les ventes permettent d’atteindre l’objectif mensuel et identifier les segments en retard » oriente déjà le choix des données.
Adaptez ensuite le niveau de détail au destinataire. Une direction attend une synthèse des résultats et des risques. Un responsable opérationnel doit pouvoir identifier le produit, l’équipe ou l’étape à corriger. Le comité de pilotage d’un projet s’intéresse notamment aux délais, au budget et aux arbitrages nécessaires.
| Type de reporting | Exemples de KPI | Décision à éclairer |
|---|---|---|
| Commercial | Chiffre d’affaires, taux de conversion, marge | Prioriser les segments et les opportunités |
| Financier | Trésorerie, dépenses, écart au budget | Ajuster les dépenses ou les encaissements |
| Marketing | Leads qualifiés, coût par acquisition, conversion | Répartir les budgets entre les canaux |
| Ressources humaines | Absentéisme, rotation des effectifs, postes vacants | Adapter les recrutements et la charge |
| Projet | Jalons atteints, coûts engagés, charge, défauts, risques | Réviser le planning, les ressources ou le périmètre |
Chaque KPI doit avoir une définition partagée : formule, unité, périmètre, source, responsable et fréquence de mise à jour. Un taux de conversion, par exemple, reste ambigu tant que le numérateur et le dénominateur ne sont pas précisés. Comparez des périodes de durée équivalente et distinguez les résultats mensuels des cumuls.
Considérez le reporting comme un prisme : une moyenne globale peut masquer des trajectoires opposées. Un chiffre d’affaires stable peut réunir une clientèle historique en recul et un nouveau segment en croissance. Prévoyez donc une possibilité de décomposition pertinente, par produit, site ou clientèle, sans afficher tous les détails d’emblée. Vous évitez ainsi de traiter comme un problème général ce qui relève d’un périmètre précis.
Construire un modèle qui relie résultat, écart et action
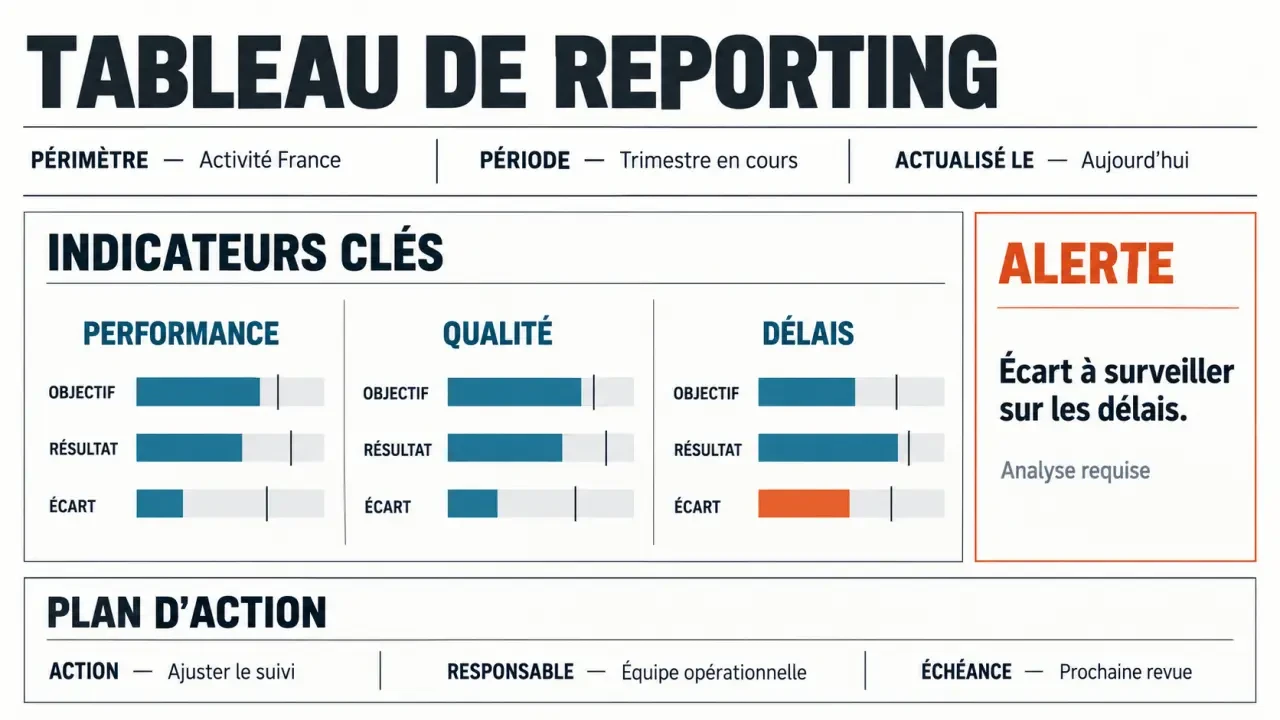
Un modèle réutilisable facilite la lecture d’une période à l’autre. Placez en tête le périmètre suivi, la période couverte et la date d’actualisation. Présentez ensuite les indicateurs prioritaires, leurs références et les actions attendues.
Une trame à reproduire dans votre outil
Le tableau ci-dessous propose une structure sans valeurs fictives. Complétez les objectifs et les seuils avec les responsables concernés : un seuil d’alerte doit refléter une contrainte métier, une tolérance validée ou un historique pertinent, pas une couleur choisie arbitrairement.
| Indicateur | Référence | Résultat | Écart et suite à donner |
|---|---|---|---|
| Chiffre d’affaires mensuel | Objectif du mois | Ventes réalisées | Écart en valeur et en pourcentage ; action commerciale |
| Dépenses du projet | Budget prévu au même stade | Dépenses engagées | Écart budgétaire ; arbitrage du responsable |
| Jalons atteints | Planning de référence | Jalons validés | Retards ; replanification et responsable |
| Risques critiques | Seuil de criticité défini | Risques ouverts | Mesure de réduction ; échéance de traitement |
Pour un indicateur chiffré, l’écart absolu correspond au réalisé moins l’objectif. L’écart relatif se calcule en divisant cet écart par l’objectif, puis en multipliant par 100 ; il n’est pas calculable ainsi lorsque l’objectif est nul. Précisez aussi le sens favorable : une hausse des ventes et une hausse des défauts n’ont pas la même signification.
Fiabiliser les données avant de les présenter
Recensez les sources, harmonisez les identifiants et contrôlez les doublons, les champs manquants et les unités. Pour un projet, comparez les dépenses au budget prévu au même niveau d’avancement : confronter les coûts actuels au seul budget total peut masquer une dérive.
Conservez une définition stable des KPI et documentez les changements. Désignez une personne chargée de valider les résultats avant diffusion. Cette responsabilité évite qu’une erreur d’importation soit interprétée comme une évolution réelle de l’activité.
Présenter les résultats pour préparer l’arbitrage
Appliquez une règle simple : un graphique = un message. Une courbe montre une évolution ; des barres comparent des catégories ; un tableau convient aux valeurs exactes et aux commentaires. Évitez les effets décoratifs qui compliquent la lecture et indiquez toujours les unités.
Comprendre et gérer l’actualisation des données dans Power BI, La documentation officielle explique les fonctionnalités d’actualisation de Power BI et leurs principales dépendances.
Utilisez les couleurs de manière cohérente, avec une légende et un libellé explicite. Une alerte ne doit pas reposer uniquement sur une couleur. Affichez également l’objectif et la période de comparaison pour que le lecteur puisse interpréter le résultat sans chercher ailleurs.
Les commentaires doivent expliquer l’écart plutôt que répéter le chiffre. Remplacez « ventes en baisse » par une analyse du segment concerné, une hypothèse vérifiée ou à confirmer, puis une proposition d’action. Séparez clairement les faits établis des interprétations.
En réunion, terminez chaque point prioritaire par une décision, un responsable et une échéance. Le reporting suivant doit permettre de vérifier l’avancement de cette action. C’est ce lien entre mesure et suivi qui empêche le tableau de devenir un document simplement consulté puis oublié.
Choisir l’outil et automatiser sans perdre le contrôle
Microsoft Excel convient souvent pour démarrer avec un périmètre limité et des sources maîtrisées. Il permet de structurer les calculs et de tester un modèle. La multiplication des copies, des imports manuels et des contributeurs doit toutefois conduire à revoir l’organisation.
Des outils de Business Intelligence comme Power BI ou MyReport sont à étudier lorsque le besoin porte sur la centralisation de plusieurs systèmes, les tableaux de bord interactifs et la diffusion récurrente. Pour un reporting centré sur les tâches et l’avancement, un outil de gestion de projet comme Asana peut être pertinent. Vérifiez les connecteurs, les licences, les droits d’accès et les compétences nécessaires avant de choisir.
Automatisez d’abord les étapes répétitives et stabilisées : collecte, consolidation, calcul, publication et diffusion. Prévoyez un contrôle des échecs d’actualisation et affichez la date du dernier chargement réussi. Une actualisation automatique ne garantit ni des données exactes ni une analyse pertinente.
Enfin, adaptez la fréquence au rythme des décisions : un suivi hebdomadaire peut convenir à l’avancement opérationnel, tandis qu’une revue mensuelle peut servir au suivi financier. Limitez l’accès aux informations sensibles et réévaluez régulièrement les indicateurs. Un tableau de reporting efficace conserve ce qui aide à décider et retire ce qui n’est plus utilisé.
Articles qui pourraient vous intéresser :
 Agidra 69800 saint priest : coordonnées, accès et services
 Placer son argent en banque : 3 livrets réglementés et 2 alternatives pour maximiser votre rendement
 Logiciel de gestion de stock gratuit : 4 solutions pour structurer vos inventaires sans budget
 Gestion de stocks produits cosmétiques : dates, lots et seuils pour limiter les pertes